Citadel Eyes U.S. Shale as Oil Trading Moves Closer to the Wellhead
Citadel is pursuing U.S. shale production assets to bolster its physical commodities trading portfolio amid global supply chain risks.
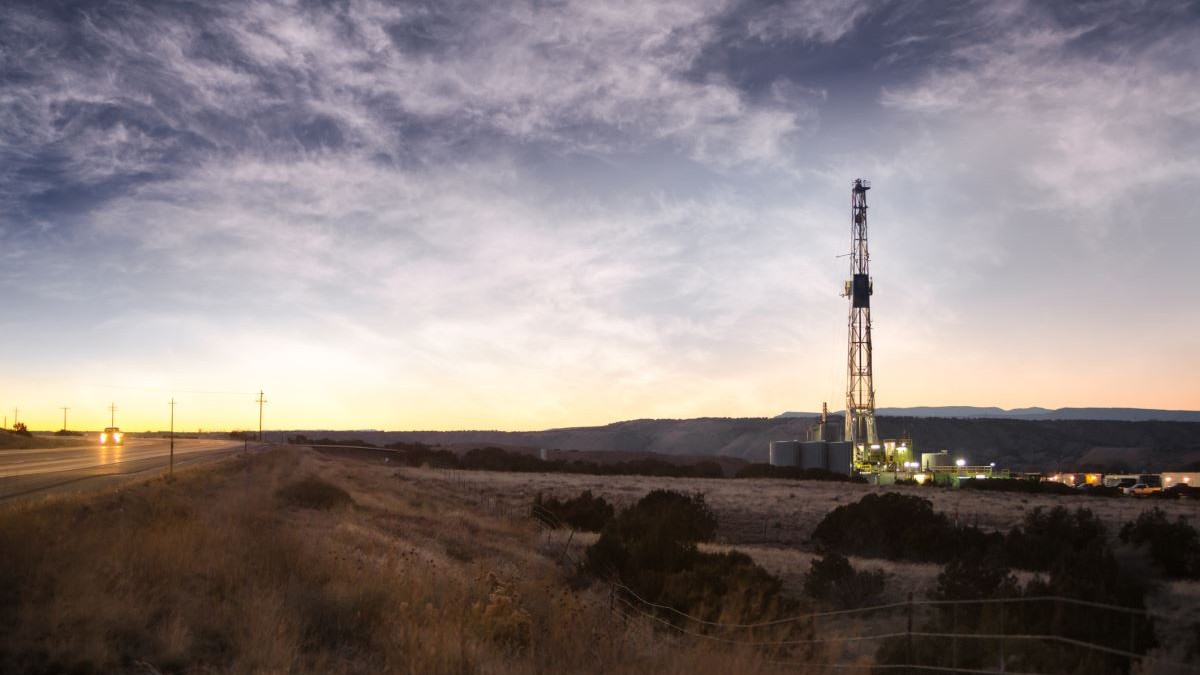
Citadel is actively seeking to acquire oil production assets in the United States as part of a strategy to link its trading operations directly to physical supply. According to OilPrice.com, the hedge fund and commodities trader recently held discussions with private-equity owners of various exploration and production firms. This move follows a failed attempt to purchase WildFire Energy, a producer that was eventually sold to Magnolia Oil & Gas for $4.06 billion in July.
The firm already maintains a presence in the upstream sector through its ownership of Apex Natural Gas, which it formed after acquiring Paloma Natural Gas in 2025. By adding crude oil production to its existing portfolio of gas, power, and commodity trading, Citadel aims to secure physical barrels that are less vulnerable to international shipping disruptions. Founder Ken Griffin has previously highlighted the economic risks associated with potential closures of the Strait of Hormuz.
Citadel’s interest in the U.S. shale sector reflects a broader trend among major commodity traders seeking ownership of raw materials. Other industry players like Vitol and Gunvor have pursued similar strategies by investing in shale and gas assets. These firms are increasingly competing with traditional energy companies for acreage, valuing the security of domestic supply chains that bypass volatile overseas maritime chokepoints and provide direct access to Gulf Coast refineries.
Helena Marsh — Energy Markets Editor. Helena covers crude, refined products and the trading houses that move them, with a focus on price formation in the Mediterranean and Black Sea.
Kapcsolódó cikkek
A Brent elérte a 114 dolláros szintet, mivel a húti támadások fenyegetik a szaúdi energetikai infrastruktúrát
A kőolajárak éles heti emelkedés felé tartottak: a Brent kőolaj hordónként körülbelül 6 dolláros nyereségre, míg a WTI egy sokkal szerényebb, a hétfői hordónkénti 99 dollár körüli szintről a mai napon 100 dollár fölé történő elmozdulásra számíthatott. A cikk írásakor a Brent kőolaj 114,00 dolláron, a West Texas Intermediate pedig 100,40 dolláron cserélt gazdát, miközben a közel-keleti ellenségeskedések továbbra is a címlapokon szerepelnek az olajkereskedők számára. A figyelem azonban úgy tűnik, a szaúdi infrastruktúra – beleértve az Aramco létesítményeit – elleni húti támadásokra összpontosul.
Miért nem engedheti meg magának Trump, hogy elveszítse a ritkaföldfémekért folytatott versenyt
A nyugati világ évek óta keresi a technológiai kibúvót a ritkaföldfémek alól. A mérnökök új motorterveket, alternatív mágneskémiai megoldásokat és olyan anyagokat fejlesztettek ki, amelyek csökkentik vagy akár meg is szüntetik egyes kritikus ásványok iránti igényt. Valahányszor Kína szigorítja az exportellenőrzést, ezek az erőfeszítések újabb figyelmet kapnak. Érdemes őket folytatni. De nem adják meg a választ arra a kérdésre, amelyet a gyártóknak ma kell megoldaniuk. A termelési kapacitás vált az első számú szűkös erőforrássá. Ez a felismerés hajtja az egyik legambiciózusabb ipari…
A közel-keleti vegyipari termékek a Hormuzi-szoros válsága ellenére is megőrzik költségelőnyüket
Az iráni háború és a Hormuzi-szoros válsága ellenére a Közel-Kelet alacsony költségű vegyipari termelése hosszú távon megőrzi előnyét más régiókkal szemben. A Perzsa-öböl ipari bázisának jelenlegi korlátai miatt rövid távon változások tapasztalhatók a polimerek beszerzésében, ami kedvez az amerikai vegyipari vállalatoknak. Hosszabb távon azonban a Közel-Kelet várhatóan megtartja vásárlói bázisát, mivel továbbra is rendelkezik a globális piaci versenyképesség két pillérével: a kiterjedt termelési bázissal és mindenekelőtt az alacsony költségekkel.