Diesel still ripping higher than the rest of the barrel; here’s why
Diesel prices are outpacing crude oil and gasoline as geopolitical conflicts, refinery capacity losses, and inventory shortages create a historic disconnect in energy markets.
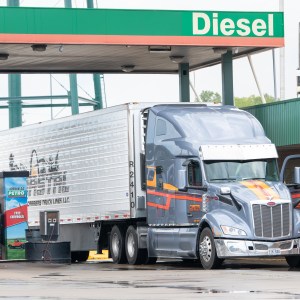
Diesel prices are rising at a much faster rate than crude oil and gasoline following the start of hostilities involving Iran. According to FreightWaves, ultra low sulfur diesel prices have surged 71.5% since late February, while international Brent crude increased by 26.4%. This widening gap has pushed the price difference between refined diesel and crude to record levels, with the fuel trading at nearly double the value of the raw oil.
Energy analysts point to several global disruptions for this imbalance. Ukrainian drone strikes have significantly damaged Russian refineries, which are specifically engineered for high diesel output. Consequently, Russian exports have dropped sharply, and the country has implemented temporary export bans. In the Middle East, military attacks have damaged or disabled multiple refineries, further tightening the global supply of heavy crudes that typically yield the most diesel.
Domestically, U.S. refineries are operating at nearly maximum capacity to capitalize on high profit margins, yet they face long-term challenges. Recent closures in Texas and California have reduced total refining capacity, while inventories for distillates remain well below seasonal norms. Former Goldman Sachs commodities head Jeffrey Currie noted on CNBC that "to everybody else on the planet Earth, what matters are the product prices," highlighting that consumers are feeling the pinch despite slower growth in crude costs.
Market experts suggest the situation is exacerbated by a lack of strategic product reserves compared to crude oil stockpiles. While crude markets received support from government reserve releases, refined products had no such buffer. As refineries struggle to keep up with global demand, the disconnect between raw oil and fuel costs is expected to persist, driven by these structural bottlenecks and ongoing geopolitical instability.
Editorial Desk — Trade Flow Insight. Reporting and market notes compiled by the Trade Flow Insight editorial team.
Kapcsolódó cikkek
A Brent elérte a 114 dolláros szintet, mivel a húti támadások fenyegetik a szaúdi energetikai infrastruktúrát
A kőolajárak éles heti emelkedés felé tartottak: a Brent kőolaj hordónként körülbelül 6 dolláros nyereségre, míg a WTI egy sokkal szerényebb, a hétfői hordónkénti 99 dollár körüli szintről a mai napon 100 dollár fölé történő elmozdulásra számíthatott. A cikk írásakor a Brent kőolaj 114,00 dolláron, a West Texas Intermediate pedig 100,40 dolláron cserélt gazdát, miközben a közel-keleti ellenségeskedések továbbra is a címlapokon szerepelnek az olajkereskedők számára. A figyelem azonban úgy tűnik, a szaúdi infrastruktúra – beleértve az Aramco létesítményeit – elleni húti támadásokra összpontosul.
Miért nem engedheti meg magának Trump, hogy elveszítse a ritkaföldfémekért folytatott versenyt
A nyugati világ évek óta keresi a technológiai kibúvót a ritkaföldfémek alól. A mérnökök új motorterveket, alternatív mágneskémiai megoldásokat és olyan anyagokat fejlesztettek ki, amelyek csökkentik vagy akár meg is szüntetik egyes kritikus ásványok iránti igényt. Valahányszor Kína szigorítja az exportellenőrzést, ezek az erőfeszítések újabb figyelmet kapnak. Érdemes őket folytatni. De nem adják meg a választ arra a kérdésre, amelyet a gyártóknak ma kell megoldaniuk. A termelési kapacitás vált az első számú szűkös erőforrássá. Ez a felismerés hajtja az egyik legambiciózusabb ipari…
A közel-keleti vegyipari termékek a Hormuzi-szoros válsága ellenére is megőrzik költségelőnyüket
Az iráni háború és a Hormuzi-szoros válsága ellenére a Közel-Kelet alacsony költségű vegyipari termelése hosszú távon megőrzi előnyét más régiókkal szemben. A Perzsa-öböl ipari bázisának jelenlegi korlátai miatt rövid távon változások tapasztalhatók a polimerek beszerzésében, ami kedvez az amerikai vegyipari vállalatoknak. Hosszabb távon azonban a Közel-Kelet várhatóan megtartja vásárlói bázisát, mivel továbbra is rendelkezik a globális piaci versenyképesség két pillérével: a kiterjedt termelési bázissal és mindenekelőtt az alacsony költségekkel.