Iran’s Disappearing Oil Is Becoming Everyone’s Problem
A collapse in Iranian crude exports following a US blockade is forcing Chinese independent refiners to compete for expensive global alternatives as the region's floating storage depletes.
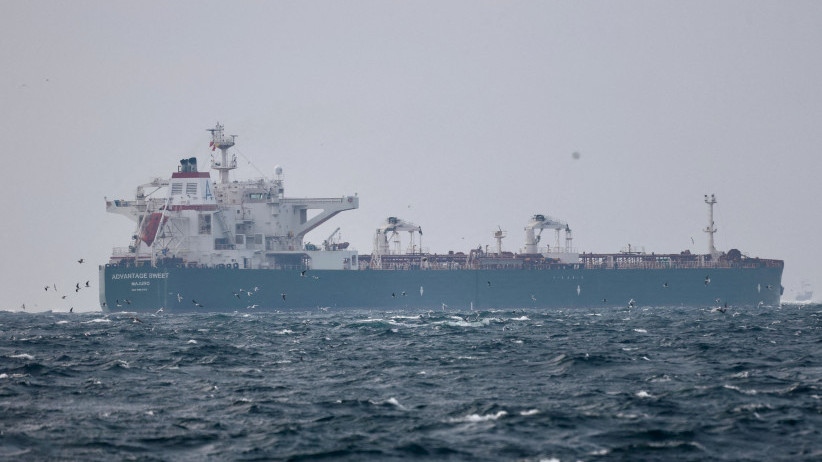
According to OilPrice.com, Iranian crude exports have fallen sharply as a U.S. blockade and geopolitical shifts restrict shipments. Loadings at Kharg Island dropped to zero in September, down from 1.8 million barrels per day in March. While a temporary memorandum allowed some cargoes to pass during the summer, that reprieve has ended. Consequently, Tehran is facing significant production pressure, with onshore storage tanks reaching roughly 60% capacity and output potentially falling below pre-war levels.
China, the primary buyer of Iranian oil, has relied on a massive floating stockpile to maintain its supply. This cushion has shrunk from 160 million barrels in April to approximately 86 million barrels, with over a quarter currently trapped inside the Persian Gulf. As these stocks diminish, Chinese imports of Iranian crude fell to 475,000 barrels per day in September, a significant decrease from the 1.76 million barrels per day recorded in April.
Independent refiners in China, known as 'teapots,' are now forced to seek more expensive grades from Brazil, Guyana, and West Africa. OilPrice.com reports that competition for Russian oil is also driving premiums to record highs. Although the Chinese government has increased import quotas for non-state refiners to record levels, this move does not mitigate the rising costs of freight and the scarcity of available barrels in the global market.
The disruption poses broader risks to global energy flows. While Iranian oil remains blocked, neighboring producers are moving 13 million barrels per day through the Strait of Hormuz. The report suggests that Tehran’s shrinking export revenue and mounting financial pressure may create an incentive for Iran to disrupt these regional maritime flows. This situation leaves global buyers facing tightened supplies and the potential for further volatility in the Middle East.
Helena Marsh — Energy Markets Editor. Helena covers crude, refined products and the trading houses that move them, with a focus on price formation in the Mediterranean and Black Sea.
Kapcsolódó cikkek
A Brent elérte a 114 dolláros szintet, mivel a húti támadások fenyegetik a szaúdi energetikai infrastruktúrát
A kőolajárak éles heti emelkedés felé tartottak: a Brent kőolaj hordónként körülbelül 6 dolláros nyereségre, míg a WTI egy sokkal szerényebb, a hétfői hordónkénti 99 dollár körüli szintről a mai napon 100 dollár fölé történő elmozdulásra számíthatott. A cikk írásakor a Brent kőolaj 114,00 dolláron, a West Texas Intermediate pedig 100,40 dolláron cserélt gazdát, miközben a közel-keleti ellenségeskedések továbbra is a címlapokon szerepelnek az olajkereskedők számára. A figyelem azonban úgy tűnik, a szaúdi infrastruktúra – beleértve az Aramco létesítményeit – elleni húti támadásokra összpontosul.
Miért nem engedheti meg magának Trump, hogy elveszítse a ritkaföldfémekért folytatott versenyt
A nyugati világ évek óta keresi a technológiai kibúvót a ritkaföldfémek alól. A mérnökök új motorterveket, alternatív mágneskémiai megoldásokat és olyan anyagokat fejlesztettek ki, amelyek csökkentik vagy akár meg is szüntetik egyes kritikus ásványok iránti igényt. Valahányszor Kína szigorítja az exportellenőrzést, ezek az erőfeszítések újabb figyelmet kapnak. Érdemes őket folytatni. De nem adják meg a választ arra a kérdésre, amelyet a gyártóknak ma kell megoldaniuk. A termelési kapacitás vált az első számú szűkös erőforrássá. Ez a felismerés hajtja az egyik legambiciózusabb ipari…
A közel-keleti vegyipari termékek a Hormuzi-szoros válsága ellenére is megőrzik költségelőnyüket
Az iráni háború és a Hormuzi-szoros válsága ellenére a Közel-Kelet alacsony költségű vegyipari termelése hosszú távon megőrzi előnyét más régiókkal szemben. A Perzsa-öböl ipari bázisának jelenlegi korlátai miatt rövid távon változások tapasztalhatók a polimerek beszerzésében, ami kedvez az amerikai vegyipari vállalatoknak. Hosszabb távon azonban a Közel-Kelet várhatóan megtartja vásárlói bázisát, mivel továbbra is rendelkezik a globális piaci versenyképesség két pillérével: a kiterjedt termelési bázissal és mindenekelőtt az alacsony költségekkel.