Diesel still ripping higher than the rest of the barrel; here’s why
Diesel prices are outpacing crude oil and gasoline as geopolitical conflicts, refinery capacity losses, and inventory shortages create a historic disconnect in energy markets.
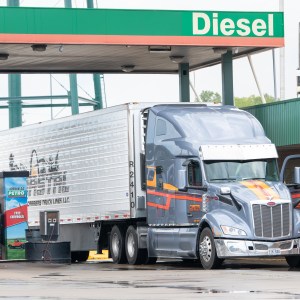
Diesel prices are rising at a much faster rate than crude oil and gasoline following the start of hostilities involving Iran. According to FreightWaves, ultra low sulfur diesel prices have surged 71.5% since late February, while international Brent crude increased by 26.4%. This widening gap has pushed the price difference between refined diesel and crude to record levels, with the fuel trading at nearly double the value of the raw oil.
Energy analysts point to several global disruptions for this imbalance. Ukrainian drone strikes have significantly damaged Russian refineries, which are specifically engineered for high diesel output. Consequently, Russian exports have dropped sharply, and the country has implemented temporary export bans. In the Middle East, military attacks have damaged or disabled multiple refineries, further tightening the global supply of heavy crudes that typically yield the most diesel.
Domestically, U.S. refineries are operating at nearly maximum capacity to capitalize on high profit margins, yet they face long-term challenges. Recent closures in Texas and California have reduced total refining capacity, while inventories for distillates remain well below seasonal norms. Former Goldman Sachs commodities head Jeffrey Currie noted on CNBC that "to everybody else on the planet Earth, what matters are the product prices," highlighting that consumers are feeling the pinch despite slower growth in crude costs.
Market experts suggest the situation is exacerbated by a lack of strategic product reserves compared to crude oil stockpiles. While crude markets received support from government reserve releases, refined products had no such buffer. As refineries struggle to keep up with global demand, the disconnect between raw oil and fuel costs is expected to persist, driven by these structural bottlenecks and ongoing geopolitical instability.
Editorial Desk — Trade Flow Insight. Reporting and market notes compiled by the Trade Flow Insight editorial team.
Articoli correlati
Il Brent raggiunge i 114 dollari mentre gli attacchi degli Houthi minacciano le infrastrutture energetiche saudite
I prezzi del greggio si avviano a registrare un netto guadagno settimanale, con il Brent sulla buona strada per un incremento di circa 6 dollari al barile e il WTI che segna un rialzo molto più modesto, passando da circa 99 dollari al barile di lunedì a oltre 100 dollari all'inizio della giornata odierna. Al momento della stesura, il greggio Brent veniva scambiato a 114,00 dollari al barile e il West Texas Intermediate a 100,40 dollari al barile, mentre le ostilità in Medio Oriente rimangono in prima pagina per i trader petroliferi. L'attenzione, tuttavia, sembra concentrarsi sugli attacchi de
Perché Trump non può permettersi di perdere la corsa alle terre rare
Per anni, l'Occidente ha cercato una via d'uscita tecnologica dalle terre rare. Gli ingegneri hanno sviluppato nuovi design di motori, chimiche alternative per magneti e materiali che riducono o addirittura eliminano la necessità di alcuni minerali critici. Ogni volta che la Cina inasprisce i controlli sulle esportazioni, questi sforzi ricevono una nuova ondata di attenzione. Vale la pena perseguirli. Ma non rispondono alla domanda che i produttori devono risolvere oggi. La capacità produttiva è diventata la risorsa scarsa numero uno. Questa consapevolezza sta guidando uno dei più ambiziosi pr
I prodotti chimici del Medio Oriente mantengono il loro vantaggio di costo nonostante la crisi di Hormuz
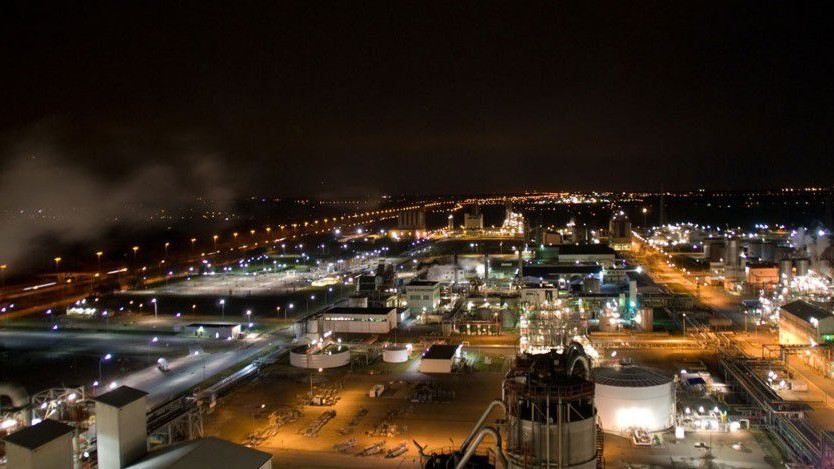
Nonostante la guerra in Iran e la crisi di Hormuz, la produzione chimica a basso costo del Medio Oriente è destinata a conservare il suo vantaggio a lungo termine rispetto ad altre regioni. Sono in corso cambiamenti a breve termine nell'approvvigionamento di polimeri a causa degli attuali vincoli nella base industriale del Golfo Persico, a vantaggio delle aziende chimiche statunitensi. Tuttavia, nel lungo periodo, il Medio Oriente probabilmente manterrà la sua base di acquirenti perché possiede ancora le due leve per essere competitivo sul mercato globale: un'ampia base produttiva e, soprattut