Citadel Eyes U.S. Shale as Oil Trading Moves Closer to the Wellhead
Citadel is pursuing U.S. shale production assets to bolster its physical commodities trading portfolio amid global supply chain risks.
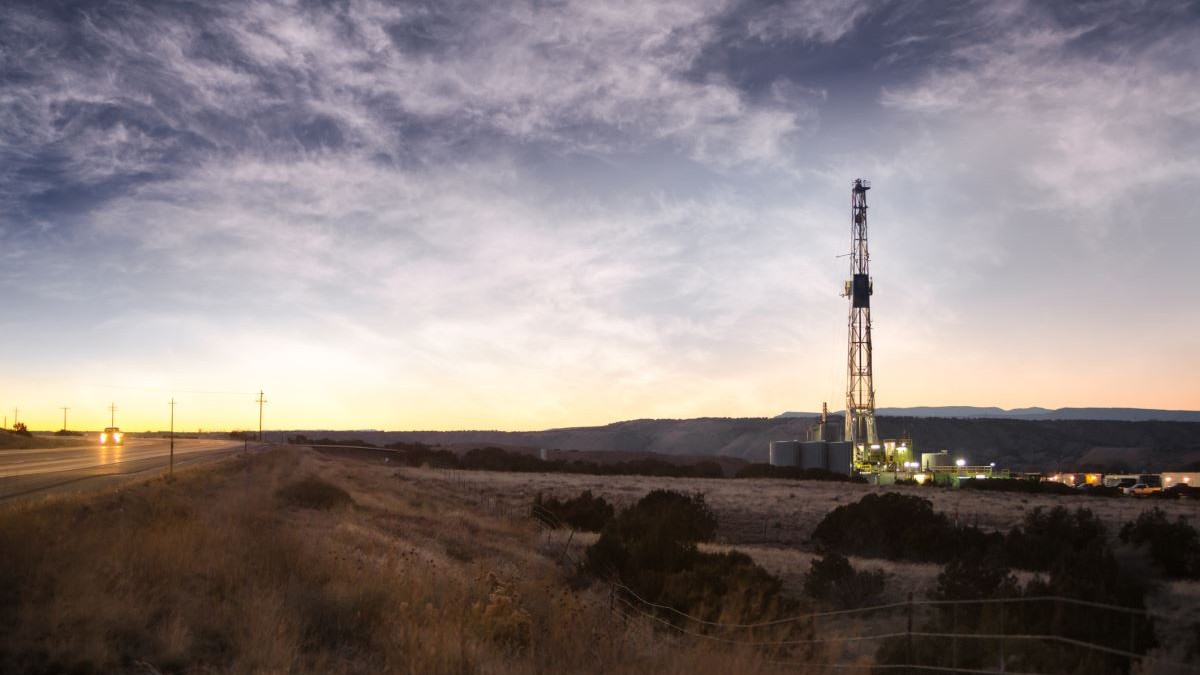
Citadel is actively seeking to acquire oil production assets in the United States as part of a strategy to link its trading operations directly to physical supply. According to OilPrice.com, the hedge fund and commodities trader recently held discussions with private-equity owners of various exploration and production firms. This move follows a failed attempt to purchase WildFire Energy, a producer that was eventually sold to Magnolia Oil & Gas for $4.06 billion in July.
The firm already maintains a presence in the upstream sector through its ownership of Apex Natural Gas, which it formed after acquiring Paloma Natural Gas in 2025. By adding crude oil production to its existing portfolio of gas, power, and commodity trading, Citadel aims to secure physical barrels that are less vulnerable to international shipping disruptions. Founder Ken Griffin has previously highlighted the economic risks associated with potential closures of the Strait of Hormuz.
Citadel’s interest in the U.S. shale sector reflects a broader trend among major commodity traders seeking ownership of raw materials. Other industry players like Vitol and Gunvor have pursued similar strategies by investing in shale and gas assets. These firms are increasingly competing with traditional energy companies for acreage, valuing the security of domestic supply chains that bypass volatile overseas maritime chokepoints and provide direct access to Gulf Coast refineries.
Helena Marsh — Energy Markets Editor. Helena covers crude, refined products and the trading houses that move them, with a focus on price formation in the Mediterranean and Black Sea.
Articles liés
Le Brent atteint 114 $ alors que les attaques des Houthis menacent les infrastructures énergétiques saoudiennes
Les prix du pétrole brut étaient en passe d'enregistrer une forte hausse hebdomadaire, le Brent étant sur la voie d'un gain d'environ 6 $ par baril et le WTI enregistrant une progression beaucoup plus modeste, passant d'environ 99 $ le baril lundi à plus de 100 $ plus tôt aujourd'hui. Au moment de la rédaction, le brut Brent se négociait à 114,00 $ le baril et le West Texas Intermediate s'échangeait à 100,40 $ le baril, alors que les hostilités au Moyen-Orient restent à la une pour les négociants en pétrole. L'attention semble toutefois se porter sur les attaques des Houthis contre les infrast
Pourquoi Trump ne peut pas se permettre de perdre la course aux terres rares
Pendant des années, l'Occident a cherché une issue technologique aux terres rares. Les ingénieurs ont mis au point de nouvelles conceptions de moteurs, des chimies d'aimants alternatives et des matériaux qui réduisent, voire éliminent, le besoin de certains minéraux critiques. Chaque fois que la Chine renforce ses contrôles à l'exportation, ces efforts bénéficient d'un regain d'attention. Ils méritent d'être poursuivis. Mais ils ne répondent pas à la question que les fabricants doivent résoudre aujourd'hui. La capacité de production est devenue l'actif rare numéro un. Cette prise de conscience
Les produits chimiques du Moyen-Orient conservent leur avantage concurrentiel malgré la crise d'Ormuz
Malgré la guerre en Iran et la crise d'Ormuz, la production de produits chimiques à faible coût du Moyen-Orient est en passe de conserver son avantage à long terme sur les autres régions. Des changements à court terme dans l'approvisionnement en polymères ont lieu en raison des contraintes actuelles sur la base industrielle du golfe Persique, ce qui profite aux entreprises chimiques américaines. Mais à long terme, le Moyen-Orient devrait conserver sa base d'acheteurs car il dispose toujours des deux leviers pour être compétitif sur le marché mondial : une base de production étendue et, surtout