Diesel still ripping higher than the rest of the barrel; here’s why
Diesel prices are outpacing crude oil and gasoline as geopolitical conflicts, refinery capacity losses, and inventory shortages create a historic disconnect in energy markets.
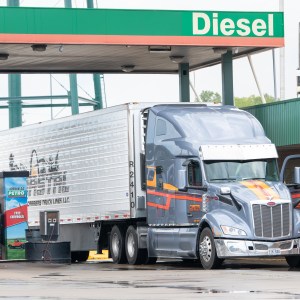
Diesel prices are rising at a much faster rate than crude oil and gasoline following the start of hostilities involving Iran. According to FreightWaves, ultra low sulfur diesel prices have surged 71.5% since late February, while international Brent crude increased by 26.4%. This widening gap has pushed the price difference between refined diesel and crude to record levels, with the fuel trading at nearly double the value of the raw oil.
Energy analysts point to several global disruptions for this imbalance. Ukrainian drone strikes have significantly damaged Russian refineries, which are specifically engineered for high diesel output. Consequently, Russian exports have dropped sharply, and the country has implemented temporary export bans. In the Middle East, military attacks have damaged or disabled multiple refineries, further tightening the global supply of heavy crudes that typically yield the most diesel.
Domestically, U.S. refineries are operating at nearly maximum capacity to capitalize on high profit margins, yet they face long-term challenges. Recent closures in Texas and California have reduced total refining capacity, while inventories for distillates remain well below seasonal norms. Former Goldman Sachs commodities head Jeffrey Currie noted on CNBC that "to everybody else on the planet Earth, what matters are the product prices," highlighting that consumers are feeling the pinch despite slower growth in crude costs.
Market experts suggest the situation is exacerbated by a lack of strategic product reserves compared to crude oil stockpiles. While crude markets received support from government reserve releases, refined products had no such buffer. As refineries struggle to keep up with global demand, the disconnect between raw oil and fuel costs is expected to persist, driven by these structural bottlenecks and ongoing geopolitical instability.
Editorial Desk — Trade Flow Insight. Reporting and market notes compiled by the Trade Flow Insight editorial team.
Articles liés
Le Brent atteint 114 $ alors que les attaques des Houthis menacent les infrastructures énergétiques saoudiennes
Les prix du pétrole brut étaient en passe d'enregistrer une forte hausse hebdomadaire, le Brent étant sur la voie d'un gain d'environ 6 $ par baril et le WTI enregistrant une progression beaucoup plus modeste, passant d'environ 99 $ le baril lundi à plus de 100 $ plus tôt aujourd'hui. Au moment de la rédaction, le brut Brent se négociait à 114,00 $ le baril et le West Texas Intermediate s'échangeait à 100,40 $ le baril, alors que les hostilités au Moyen-Orient restent à la une pour les négociants en pétrole. L'attention semble toutefois se porter sur les attaques des Houthis contre les infrast
Pourquoi Trump ne peut pas se permettre de perdre la course aux terres rares
Pendant des années, l'Occident a cherché une issue technologique aux terres rares. Les ingénieurs ont mis au point de nouvelles conceptions de moteurs, des chimies d'aimants alternatives et des matériaux qui réduisent, voire éliminent, le besoin de certains minéraux critiques. Chaque fois que la Chine renforce ses contrôles à l'exportation, ces efforts bénéficient d'un regain d'attention. Ils méritent d'être poursuivis. Mais ils ne répondent pas à la question que les fabricants doivent résoudre aujourd'hui. La capacité de production est devenue l'actif rare numéro un. Cette prise de conscience
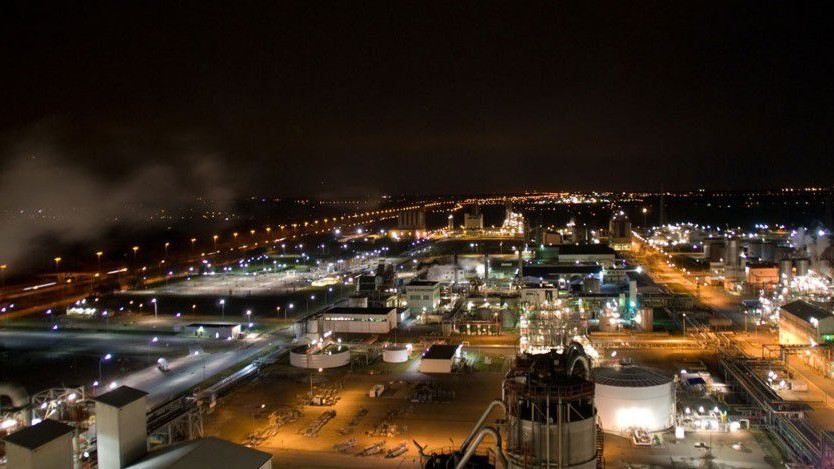
Les produits chimiques du Moyen-Orient conservent leur avantage concurrentiel malgré la crise d'Ormuz
Malgré la guerre en Iran et la crise d'Ormuz, la production de produits chimiques à faible coût du Moyen-Orient est en passe de conserver son avantage à long terme sur les autres régions. Des changements à court terme dans l'approvisionnement en polymères ont lieu en raison des contraintes actuelles sur la base industrielle du golfe Persique, ce qui profite aux entreprises chimiques américaines. Mais à long terme, le Moyen-Orient devrait conserver sa base d'acheteurs car il dispose toujours des deux leviers pour être compétitif sur le marché mondial : une base de production étendue et, surtout