KCC Second Quarter 2026 – Solid Q2 financials driven by strong markets and operations amidst geopolitical turmoil
Klaveness Combination Carriers reported rising profits and higher daily earnings for the second quarter of 2026, supported by tight market conditions and the completion of its newbuilding program.
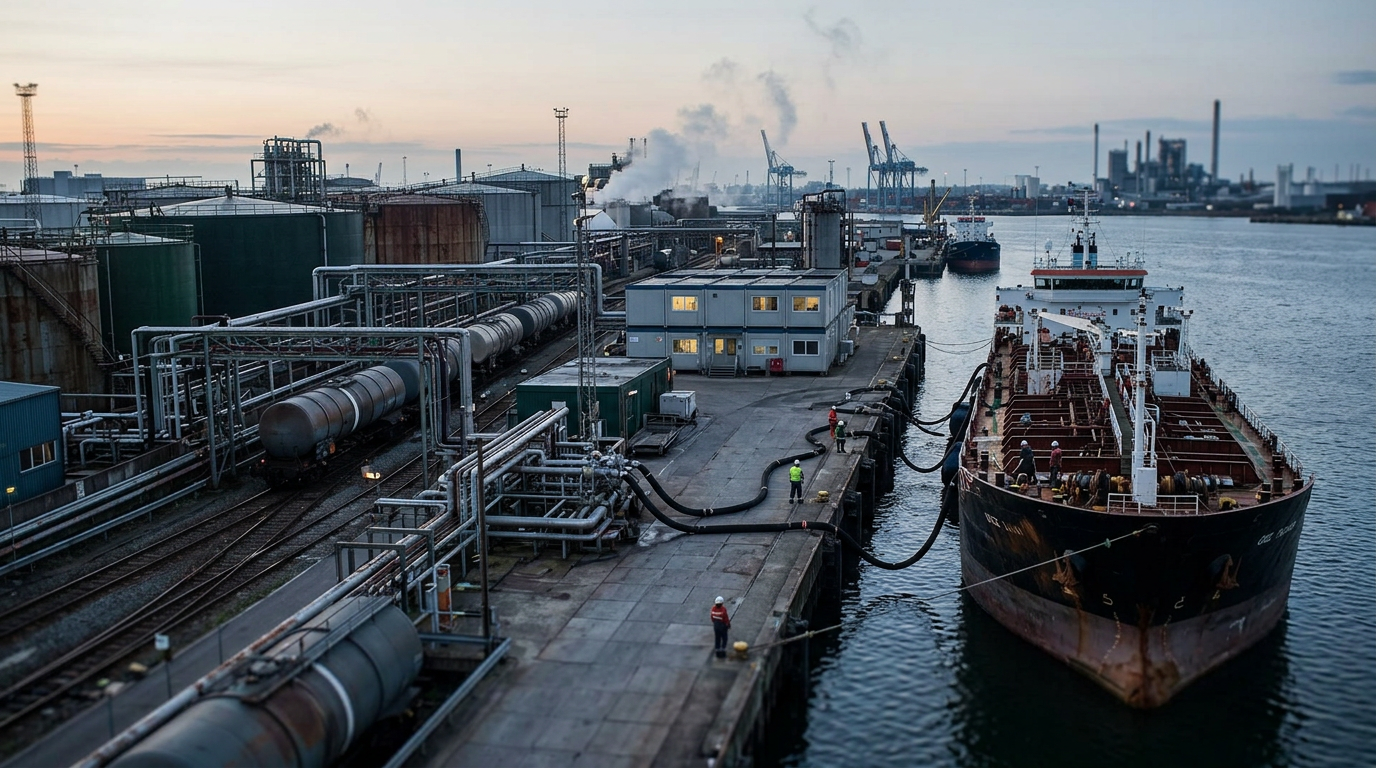
Klaveness Combination Carriers (KCC) achieved a profit after tax of USD 20.8 million and EBITDA of USD 38.5 million during the second quarter of 2026. According to Hellenic Shipping News, these figures represent a significant increase over the previous quarter. The company benefited from higher time charter equivalent earnings, which rose by $4,350 per day to reach an average of $37,782 per day across the fleet.
The firm completed its CABU newbuilding program in early August with the delivery of its final vessel, bringing its total operational fleet to 19 combination carriers. These ships are designed to alternate between dry and wet bulk cargoes to minimize ballast time. Management noted that the full fleet is now positioned to leverage strong demand in the product tanker and dry bulk sectors through the remainder of the year.
Financial performance was bolstered by market tightness resulting from geopolitical volatility in the Middle East. While regional disruptions caused some efficiency losses, insurance coverage for off-hire days helped mitigate the impact. CEO Engebret Dahm stated that the company finished its latest vessel deliveries "before time and cost" while securing a new bank facility to refinance existing debt on improved terms.
Looking toward the second half of 2026, the company anticipates continued market strength and reduced vessel maintenance requirements. The board declared a dividend of USD 0.30 per share for the quarter. Guidance for the third quarter suggests daily earnings will remain robust, with high levels of fleet capacity already fixed for both the CABU and CLEANBU vessel segments.
Editorial Desk — Trade Flow Insight. Reporting and market notes compiled by the Trade Flow Insight editorial team.
Articles liés
Le Brent atteint 114 $ alors que les attaques des Houthis menacent les infrastructures énergétiques saoudiennes
Les prix du pétrole brut étaient en passe d'enregistrer une forte hausse hebdomadaire, le Brent étant sur la voie d'un gain d'environ 6 $ par baril et le WTI enregistrant une progression beaucoup plus modeste, passant d'environ 99 $ le baril lundi à plus de 100 $ plus tôt aujourd'hui. Au moment de la rédaction, le brut Brent se négociait à 114,00 $ le baril et le West Texas Intermediate s'échangeait à 100,40 $ le baril, alors que les hostilités au Moyen-Orient restent à la une pour les négociants en pétrole. L'attention semble toutefois se porter sur les attaques des Houthis contre les infrast
Pourquoi Trump ne peut pas se permettre de perdre la course aux terres rares
Pendant des années, l'Occident a cherché une issue technologique aux terres rares. Les ingénieurs ont mis au point de nouvelles conceptions de moteurs, des chimies d'aimants alternatives et des matériaux qui réduisent, voire éliminent, le besoin de certains minéraux critiques. Chaque fois que la Chine renforce ses contrôles à l'exportation, ces efforts bénéficient d'un regain d'attention. Ils méritent d'être poursuivis. Mais ils ne répondent pas à la question que les fabricants doivent résoudre aujourd'hui. La capacité de production est devenue l'actif rare numéro un. Cette prise de conscience
Les produits chimiques du Moyen-Orient conservent leur avantage concurrentiel malgré la crise d'Ormuz
Malgré la guerre en Iran et la crise d'Ormuz, la production de produits chimiques à faible coût du Moyen-Orient est en passe de conserver son avantage à long terme sur les autres régions. Des changements à court terme dans l'approvisionnement en polymères ont lieu en raison des contraintes actuelles sur la base industrielle du golfe Persique, ce qui profite aux entreprises chimiques américaines. Mais à long terme, le Moyen-Orient devrait conserver sa base d'acheteurs car il dispose toujours des deux leviers pour être compétitif sur le marché mondial : une base de production étendue et, surtout